PT Indonesia Asahan Aluminium (Persero) atau INALUM kini memegang dua peringkat kredit: 'BBB-' dengan outlook stabil dari S&P Global Ratings (peringkat internasional) dan idAA/Stable dari PT Pemeringkat Efek Indonesia (Pefindo) (peringkat nasional). Kabar ini kembali diangkat CNBC Indonesia pada 19 November 2026, tetapi bagian paling berguna bagi investor ada di laporan S&P sendiri, yaitu mengapa peringkat itu diberikan dan apa yang bisa menggesernya.
Ringkasan fakta
| Lembaga | Peringkat | Tanggal | Catatan |
|---|---|---|---|
| S&P Global Ratings | BBB-, outlook stabil | 7 September 2026 (Research Update) | Peringkat baru (*assigned*). Profil kredit mandiri (SACP) 'b+', ditambah empat tingkat (*four-notch uplift*) karena dukungan grup |
| Pefindo | idAA/Stable, naik dari idAA-/Stable | Periode 18 Agustus 2026 – 1 Juli 2027 (diumumkan INALUM 31 Agustus 2026) | Naik satu tingkat setelah dua periode bertahan di idAA- (2024 dan 2025) |
Mengapa BBB-: dukungan grup, bukan neraca sendiri
S&P menilai INALUM memiliki kepentingan strategis tinggi bagi induknya, MIND ID, holding BUMN pertambangan yang memiliki INALUM sepenuhnya. Karena itu S&P memperkirakan MIND ID akan memberikan dukungan yang cukup dan tepat waktu bila INALUM tertekan, terutama oleh investasinya di SGAR II (pabrik alumina tingkat smelter kedua) dan Smelter II (peleburan aluminium kedua). S&P juga memperkirakan pemerintah akan ikut menopang melalui MIND ID.
Tanpa dukungan itu, S&P menaksir kelayakan kredit INALUM berdiri sendiri di 'b+', yang masih di bawah *investment grade*. Selisih empat tingkat menuju BBB- berasal dari status grup.
Dalam hitungan S&P, INALUM adalah penyumbang dividen ketiga terbesar bagi MIND ID dengan porsi 5–8% dari pendapatan dividen MIND ID dalam tiga tahun terakhir. Freeport Indonesia menyumbang rata-rata 60–70%, sedangkan Antam sekitar 10%.
Proyek yang diuji: SGAR II dan Smelter II
Menurut laporan S&P:
- SGAR II menambah 1 juta ton alumina per tahun, sehingga kapasitas alumina INALUM saat ini menjadi dua kali lipat.
- Antam tetap menjadi pemasok bauksit utama untuk SGAR I dan SGAR II di Kalimantan Barat.
- Bukit Asam kemungkinan memasok listrik untuk Smelter II melalui rencana pembangkit listrik batu bara khusus yang baru.
- Total kebutuhan investasi SGAR II dan Smelter II US$3,0 miliar. INALUM mencari mitra strategis untuk *joint venture* baru, sementara MIND ID dan Danantara Investment Management menyatakan niat ikut berpartisipasi atau menyediakan *backstop* ekuitas.
- Skema pendanaan yang dipakai S&P adalah utang:ekuitas 60:40.
- Keputusan investasi final (FID) diperkirakan terjadi pada tahun fiskal 2026.
- Keduanya berstatus Proyek Strategis Nasional.
Sebagai pembanding, S&P mencatat aset yang sudah berjalan: satu smelter aluminium primer di Kuala Tanjung berkapasitas sekitar 275.000 ton per tahun yang ditenagai PLTA, serta kepemilikan 60% di PT Borneo Alumina Indonesia (BAI), operator SGAR I di Mempawah, Kalimantan Barat, dengan kapasitas sekitar 1 juta ton alumina per tahun.
Angka proyeksi S&P
Tabel berikut berisi estimasi dan proyeksi S&P (dalam juta US$, dengan penyesuaian S&P). Angka ini bukan laporan keuangan atau target perusahaan.
| 2025 (aktual) | 2026e | 2027f | 2028f | |
|---|---|---|---|---|
| Asumsi harga aluminium (US$/ton) | 2.862,3 | 3.300 | 3.000 | 2.800 |
| Pendapatan | 785,7 | 1.000–1.050 | 1.000–1.050 | 1.000–1.075 |
| EBITDA | 218,9 | 320–340 | 340–370 | 400–440 |
| Belanja modal | 13,1 | 450–470 | 1.040–1.070 | 1.400–1.500 |
| Utang | 10,3 | 400–450 | 1.350–1.500 | 2.300–2.350 |
| Utang/EBITDA (x) | 0,0 | 1,1–1,4 | 4,1–4,5 | 5,5–6,0 |
S&P memperkirakan rasio utang/EBITDA dapat kembali ke 4,0–4,5 kali setelah proyek menghasilkan kas. Investasi ini juga diperkirakan menggandakan kapasitas dan potensi laba INALUM pada 2030.
Dari sisi biaya, S&P mencatat INALUM berada di kuartil pertama kurva *cash cost* global pada kuartal I 2026, di bawah rata-rata industri US$1.943 per ton, berkat PLTA dan pasokan bauksit domestik yang terintegrasi. S&P juga mencatat kelemahannya: skala INALUM kecil dibanding perusahaan sejenis yang diperingkat secara global, dan produk bernilai tambahnya terbatas. Akibatnya, laba INALUM sangat peka terhadap harga aluminium.
Apa yang bisa menggeser peringkat
Menurut S&P, peringkat bisa turun bila kelayakan kredit MIND ID melemah atau peluang dukungan grup dinilai berkurang. Peringkat juga bisa turun bila INALUM menjalankan proyek dengan porsi utang lebih tinggi dari skema yang diasumsikan, termasuk bila dukungan ekuitas terlambat atau tidak mencukupi. SACP dapat direvisi turun bila rasio utang/EBITDA diperkirakan bertahan di atas 5,0 kali tanpa prospek pemulihan, misalnya akibat keterlambatan *commissioning*, pembengkakan biaya, atau penurunan laba.
Peringkat bisa naik bila S&P menilai kelayakan kredit MIND ID membaik.
Pefindo, seperti dikutip CNBC Indonesia, menyebut peringkatnya dibatasi paparan terhadap fluktuasi harga komoditas dan risiko pelaksanaan proyek. Peringkat dapat dinaikkan bila INALUM menambah kapasitas smelter dan menyelesaikan proyek pemurnian alumina dengan EBITDA yang naik secara stabil, sambil menurunkan *leverage* secara signifikan.
Konteks: hilirisasi bauksit–aluminium
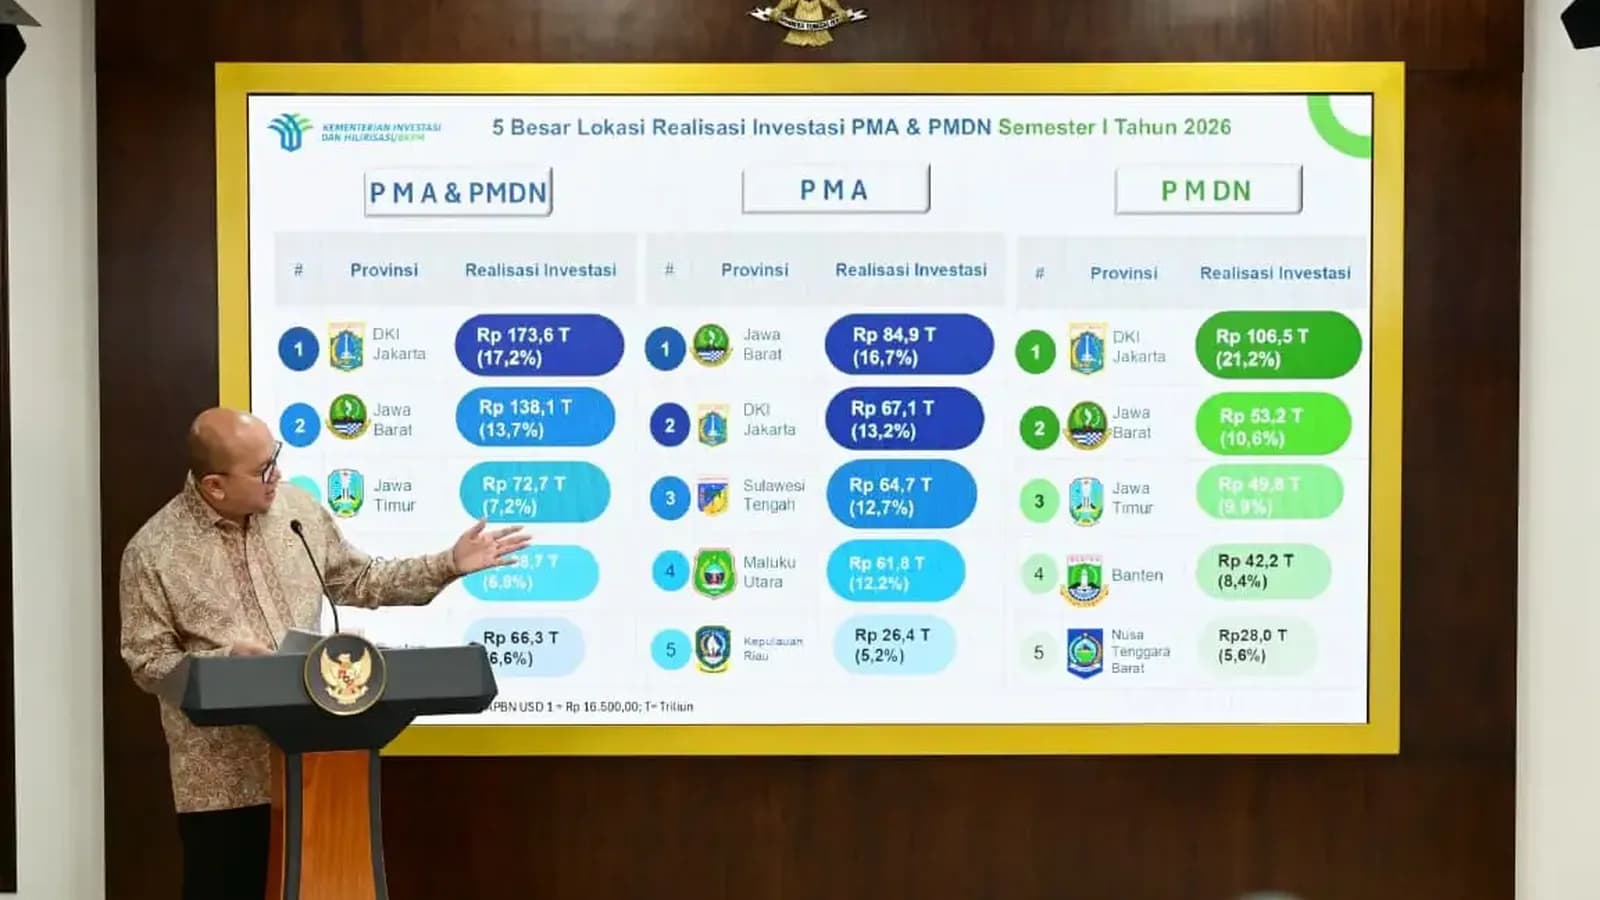
Bauksit termasuk komoditas dalam mandat hilirisasi pemerintah. Dalam struktur MIND ID, S&P menyebut INALUM sebagai penggerak utama hilirisasi bauksit dan aluminium. SGAR II dan Smelter II akan menghubungkan rantai nilai tiga anggota grup: Antam (bauksit), INALUM (alumina dan aluminium), dan Bukit Asam (energi). Untuk gambaran realisasi investasi di sektor ini, lihat [realisasi investasi semester I 2026 dan hilirisasi bauksit](/id/news/realisasi-investasi-semester-i-2026-hilirisasi-bauksit).
Catatan Teramine
*Bagian ini adalah analisis editorial Teramine, bukan pernyataan fakta dari S&P, Pefindo, INALUM, atau sumber lain yang dikutip.*
Peringkat BBB- sering dibaca sebagai bukti fundamental yang kuat. Laporan S&P sendiri menunjukkan gambaran yang lebih bernuansa. Operasi INALUM memang murah dan efisien, tetapi hampir seluruh *investment grade*-nya bersumber dari keyakinan bahwa MIND ID dan negara akan turun tangan. Bagi kreditur, itu sudah cukup. Bagi calon mitra JV, pertanyaannya lain: proyek US$3,0 miliar ini akan mengubah posisi kas bersih menjadi utang sekitar US$2,3 miliar pada 2028 menurut proyeksi S&P, dengan asumsi harga aluminium yang justru menurun ke US$2.800 per ton.
Ada tiga hal yang layak dipantau: (1) apakah FID benar-benar diambil pada 2026 dengan porsi ekuitas 40%, (2) siapa mitra strategisnya dan berapa porsi yang diambil Danantara, dan (3) kepastian pasokan listrik Smelter II yang dalam laporan S&P masih berstatus "kemungkinan" dari Bukit Asam. Ketiganya menentukan apakah skenario utang/EBITDA 5,5–6,0 kali tetap menjadi puncak sementara atau bertahan lebih lama.
Yang tidak dapat diverifikasi, sehingga tidak dicantumkan
- Nilai porsi investasi masing-masing untuk SGAR II dan Smelter II, kapasitas Smelter II, serta jadwal operasinya. Laporan S&P hanya menyebut total US$3,0 miliar.
- Nama calon mitra strategis JV.
Pemodal yang mencari peluang di rantai pasok bauksit dan mineral dapat menelusuri [marketplace Teramine](/id/marketplace). Pengurusan izin dan kepatuhan tersedia di [layanan izin Teramine](/id/layanan-izin).